从寒冬到热土 中国影视市场的黄金时代与双重考验
中国影视市场正站在一个充满张力的节点上。一方面,行业规模持续扩大、内容创新活跃、工业化体系加速成型,被普遍视为处于黄金发展期;另一方面,2018年以来的行业寒冬与2020年席卷全球的新冠疫情叠加冲击,让这条高增长轨道多次被迫急刹车。理解这一市场的真实图景,需要同时看到长期向好的结构性动力与短期剧烈的周期性阵痛。
从黄金发展期的基本面看,中国影视市场的增长逻辑并未改变。银幕总数突破8万块,稳居全球第一;年度票房在疫情前已逼近650亿元,国产片市场份额连续多年超过六成;网络视听平台付费会员规模过亿,剧集、综艺、动漫的内容供给量和制作水准显著提升。更重要的是,影视工业化从概念走向落地——虚拟制片、LED影棚、标准化流程管理开始在中大型项目中普及,类型化创作逐渐成熟,科幻、悬疑、现实题材等赛道均有标杆作品涌现。资本层面,虽然热钱退潮,但产业资本和平台资本接棒,投资逻辑从“赌爆款”转向“拼体系”,这本身就是市场走向成熟的标志。
黄金期的成色被两轮冲击反复检验。第一轮是2018年开始的行业寒冬:税收规范整顿、资本无序扩张被遏制、内容监管趋严、视频平台亏损收窄的战略调整,共同导致项目开机率下降、中小影视公司大批注销、行业从业人员收缩。这一轮调整有挤泡沫的积极意义,但也让不少优质产能被迫搁置。第二轮是2020年以来的疫情冲击:影院数次停摆、剧组停工、档期频繁挪移,院线端现金流承压,制作端成本上升,宣发节奏被打乱。疫情还加速了观众消费习惯的分化——流媒体点播与短视频消费分流了影院时间,窗口期规则面临重构。
两次冲击的性质不同,但叠加效应明显:寒冬压缩了行业融资能力,疫情又削弱了终端变现能力,不少企业同时面临“钱紧”和“回款难”的双重挤压。腰部以下公司生存艰难,院线行业出现整合迹象,人才流失问题值得警惕。
面对复杂局面,市场的自我修复与政策托底同时在发力。纾困政策在税费减免、租金补贴、专资返还等方面有所作为;行业协会推动复工复映、规范窗口期;平台加大自制与分账投入,为中小制作主体提供回血通道;院线端加速非票业务探索和场景升级。从结果看,2021年以来多个档期出现报复性观影潮,国产片在重要档期持续领跑,说明观众对优质内容的付费意愿并未消失,只是更加挑剔。
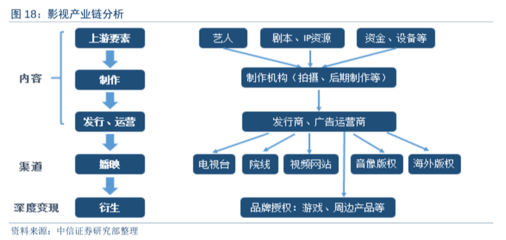
展望后续,中国影视市场的核心命题不是“有没有黄金期”,而是“如何在波动中兑现黄金期的潜力”。三条主线值得重点关注:其一,内容为王从口号变为生存法则,政策引导与市场竞争共同指向“提质减量”,能持续产出头部内容的企业才能留在牌桌上;其二,渠道融合不可逆转,院线与流媒体的关系从零和走向互补,发行窗口的弹性化成为必然;其三,技术升级与工业化是降本增效的手段,而非目的,IP运营、衍生开发、文旅联动等全产业链能力才是拉长收益曲线的关键。
中国影视市场的黄金发展期是真实的,寒冬与疫情是这一进程中的双重现实——它们既是压力测试,也是行业出清的催化剂。经过洗礼的市场,规模扩张的急迫性让位于内容质量与运营效率的比拼。谁能同时扛住周期波动并抓住结构性机遇,谁就能在下半场的黄金期中拿到更靠前的位置。
如若转载,请注明出处:http://www.51law110.com/product/57.html
更新时间:2026-11-19 14:35:27